給与明細の「調整給」とは?基本給との違いや廃止リスクを徹底解説
会社が基本給を直接増やさず、わざわざ調整給という項目を設ける背景には、主に4つの理由が存在します。
1. 人事制度や賃金体系の改定に伴う経過措置
最も多いのが、年功序列から職務給(ジョブ型)への移行など、給与改定に伴う経過措置です。新制度の基準に当てはめると給与が下がってしまう社員に対し、激変緩和措置として数年間にわたり調整給を支給し、徐々に新基準へソフトランディングさせます。
2. 中途採用(転職時)の前職年収の補償
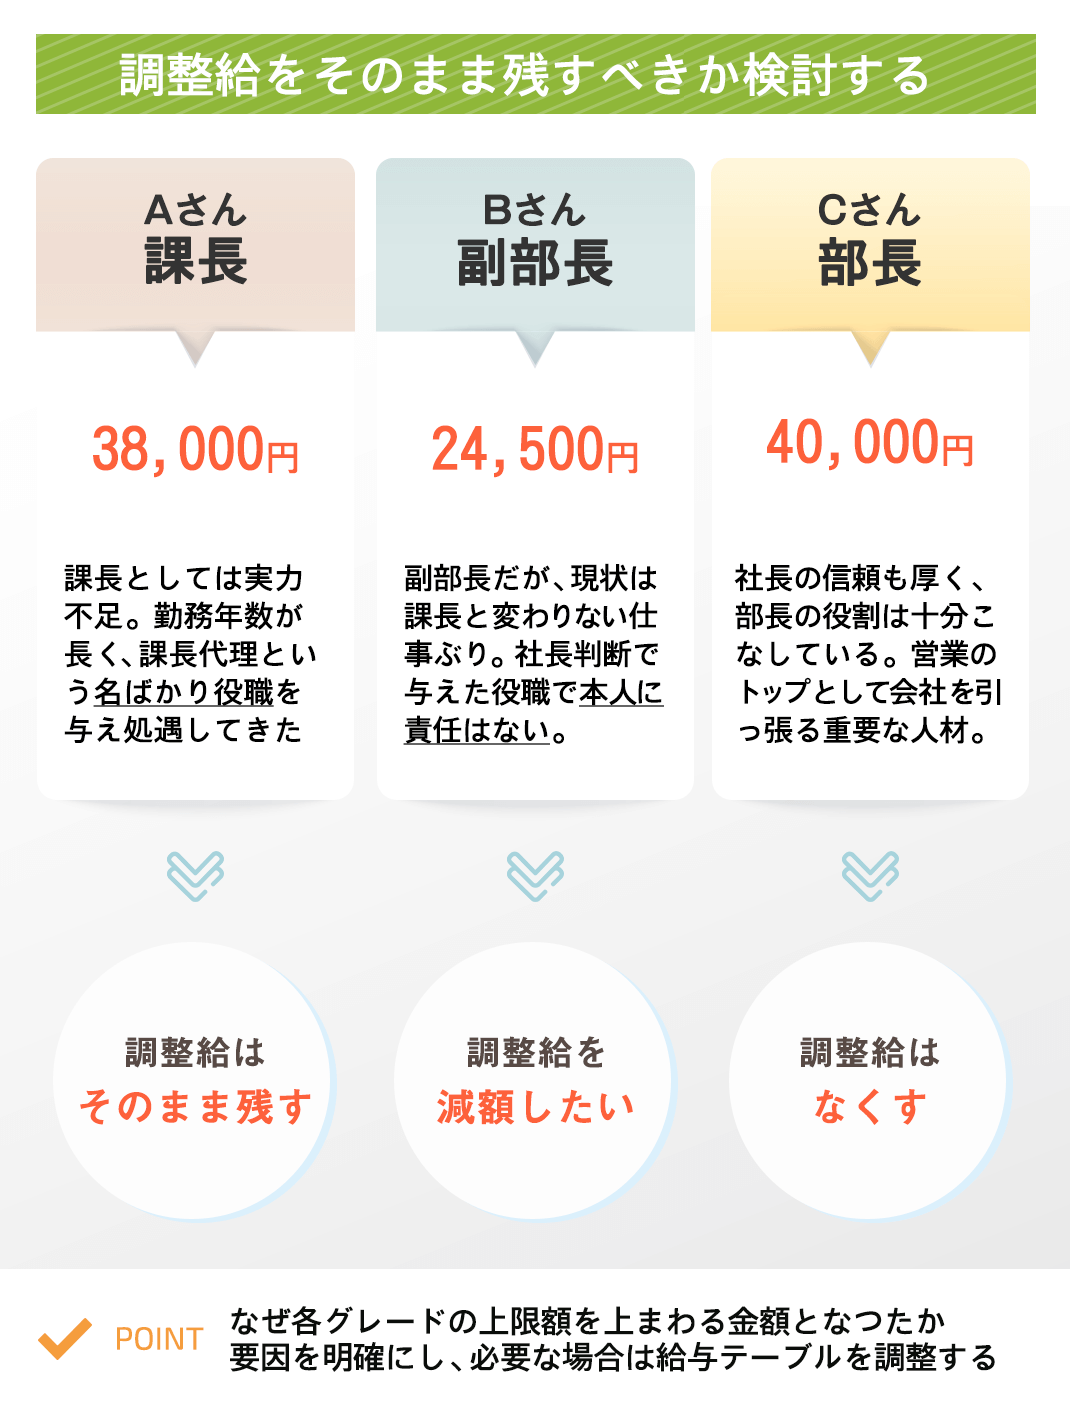
転職者を迎える際、自社の賃金テーブルの上限を超えてしまうケースがあります。このとき基本給そのものを特例で引き上げるのではなく、自社基準との差額を調整給として支給することで、社内秩序を保ちながら前職年収を一定期間保障します。
3. 組織再編・M&Aによる給与格差の平準化
企業の合併や子会社の統合が行われた際、旧会社ごとの給与水準の違いを埋める目的で調整手当が使われます。制度が完全に統合されるまでの緩衝材としての役割を果たします。
4. 人件費の固定化を防ぐコストコントロール
基本給を一度上げると業績悪化時でも簡単に引き下げることはできません。一方、調整給という手当の形にしておくことで、将来的な人件費調整の余地を残しておきたいという経営側の意図が働く場合もあります。