
貸借対照表と損益計算書の違いとは?繋がりで見抜く決算書の超基本
貸借対照表と損益計算書を別々の書類としてバラバラに眺めていては、決算書の真価を引き出せません。両者の間には、利益を媒介としたダイナミックな循環構造が存在します。
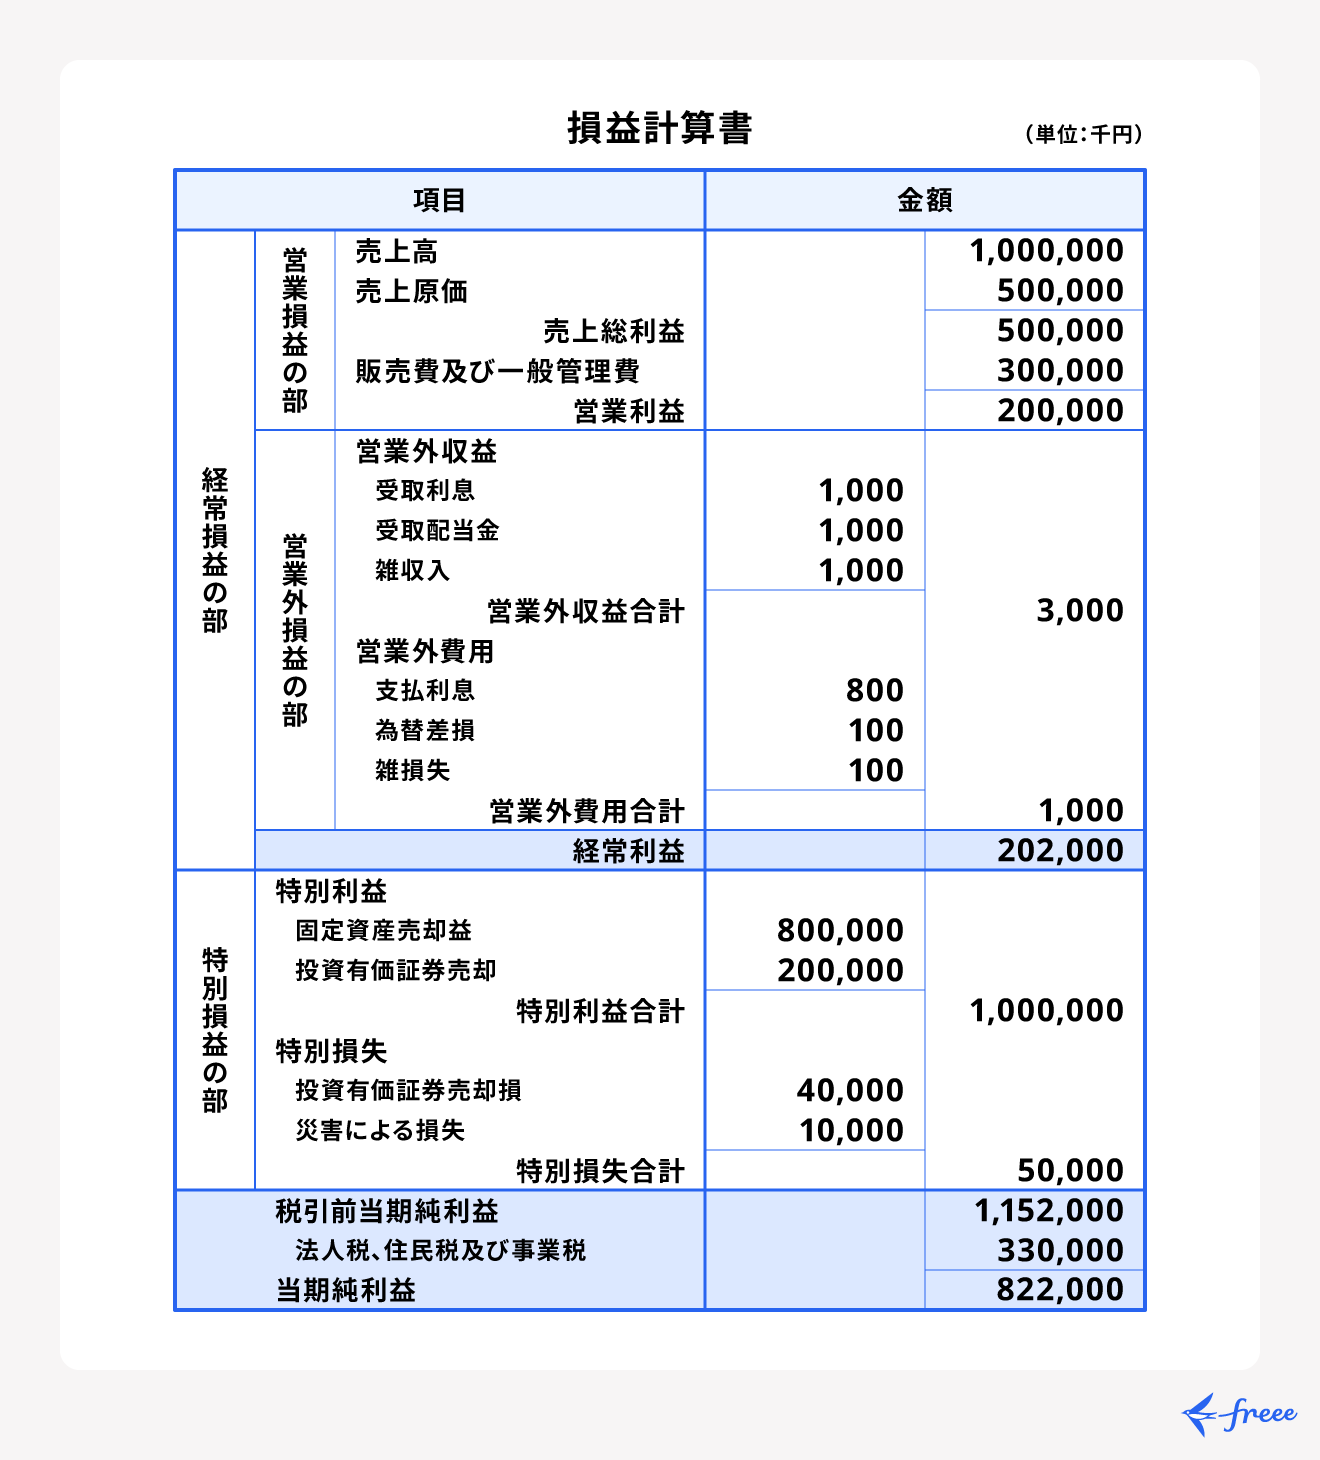
その架け橋となるのが、損益計算書の最下部に位置する「当期純利益」です。企業が1年間の事業活動を通じて生み出した最終利益は、株主への配当金などを除いた残額が、貸借対照表の純資産の部にある「繰越利益剰余金」へと合流します。つまり、P/Lで稼いだ成果が、B/Sという会社の体力タンクにガソリンとして注ぎ込まれる関係にあります。
この連動プロセスを理解すると、企業の成長サイクルが手にとるように分かります。
1. 純資産(自己資本)や負債(借入金)で集めた資金を元手に、工場や店舗などの「資産」を調達する(B/S)
2. その資産を活用して商品やサービスを販売し、売上と「当期純利益」を叩き出す(P/L)
3. 生み出された当期純利益が、貸借対照表の「純資産(繰越利益剰余金)」へと蓄積される(B/Sの強化)
4. 厚みを増した自己資本を使って、さらに次なる大型投資へと打って出る
万が一赤字(当期純損失)を出してしまえば、繰越利益剰余金が削られ、会社の純資産は目減りします。これが長年続いて純資産がマイナスに転じた状態が「債務超過」です。このように、P/Lの数字はリアルタイムでB/Sの健全性を左右し続けています。


