
抵当権抹消手続きを放置すると損する?自分でできる全手順【2026年最新】
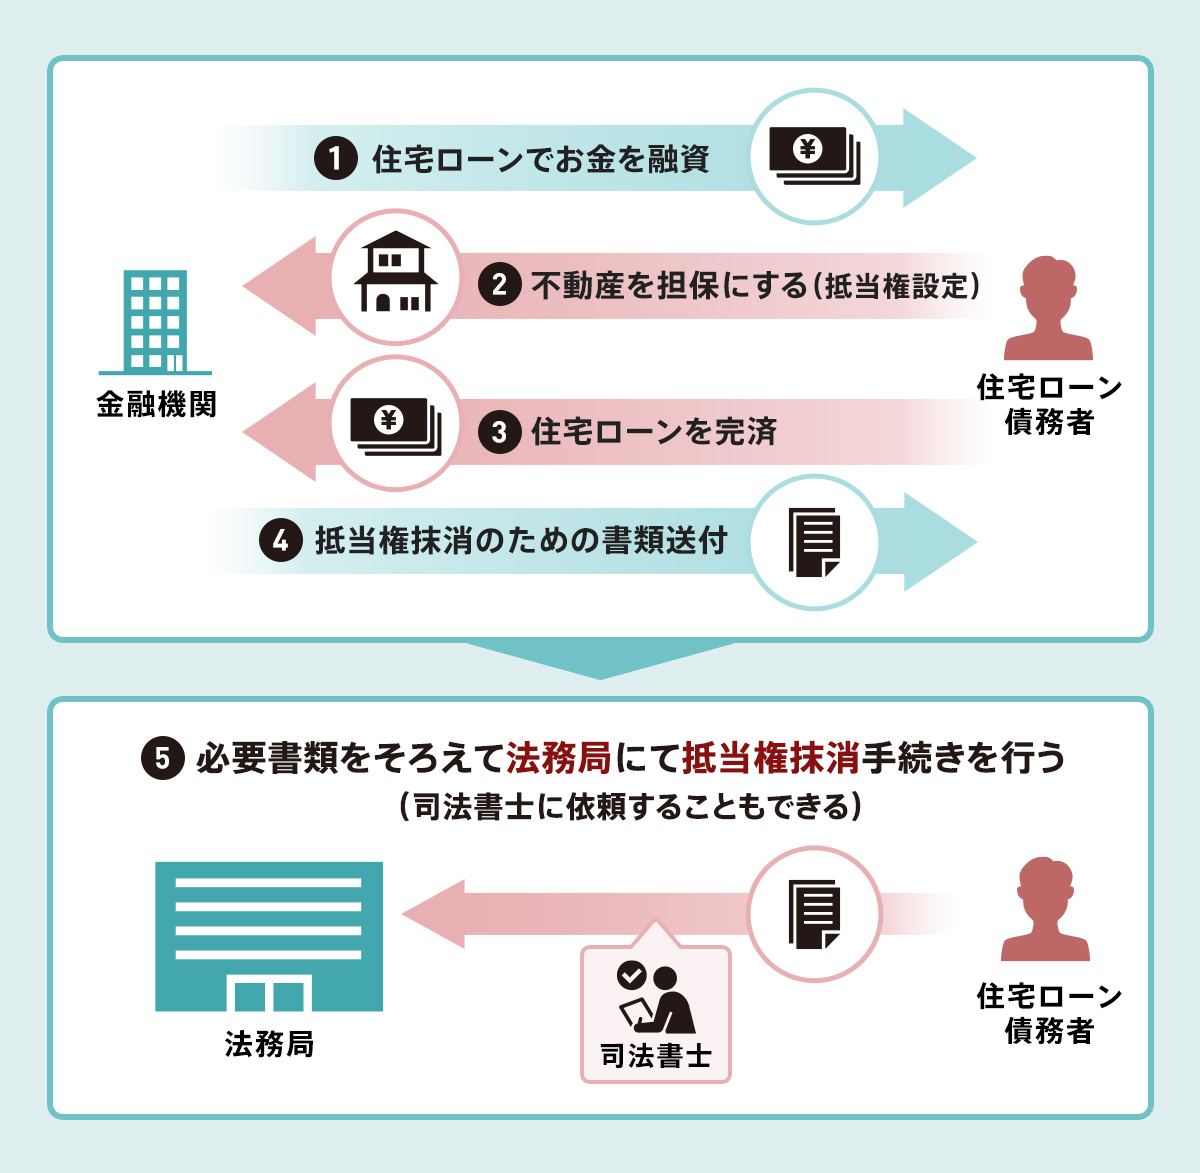
ローン完済後、約1〜2週間で銀行や保証会社から簡易書留などで書類一式が送付されます。普段見慣れない公的書類が多く戸惑いやすいですが、中身を正確に仕分けできれば申請準備の8割は完了したと言えます。
手元に届く代表的な抵当権抹消の必要書類と、その役割は以下の通りです。
- 登記済証 または 登記識別情報通知:金融機関が抵当権を設定した際、法務局から発行された権利証にあたる最重要書類です。暗証番号部分に目隠しシールが貼られている場合がありますが、剥がさずにそのまま保管してください。
- 登記原因証明情報(解除証書・弁済証書など):「ローンが全額返済され、抵当権が消滅した」という事実を証明する書類です。物件情報や名義人が空欄になっている場合は、登記事項に合わせて自身で記入します。
- 金融機関の委任状:金融機関側が「担保抹消の手続きを登記権利者(あなた)に委任します」という代理権授与の証明書です。
- 金融機関の資格証明書(代表者事項証明書・登記事項証明書など):会社法人等番号が記載されていれば、現在は法務局のシステム上で会社情報を確認できるため、添付を省略できるケースが増えています。
万が一「登記識別情報(権利証)」を紛失していた場合のリカバリー策
「完済書類を受け取ったまま数年間放置し、中に入っていた登記済証(登記識別情報)を紛失してしまった」という相談も現場では少なくありません。結論から言えば、紛失していても抵当権抹消登記は可能です。法務局から金融機関へ意思確認の書面を送付する「事前通知制度」を利用するか、司法書士に「本人確認情報」を作成してもらうことで抹消手続きを進められます。ただし、金融機関側の追加協力が必要となり手続き期間が長引くため、書類が手元にあるうちに速やかに申請することが鉄則です。



