
売上原価とは?知らないと損する計算方法と製造原価の違いを完全解説

売上原価とは?知らないと損する計算方法と製造原価の違いを完全解説に関する疑問や疑問点を初心者にも親しみやすくまとめました。詳細を読もうことができます。
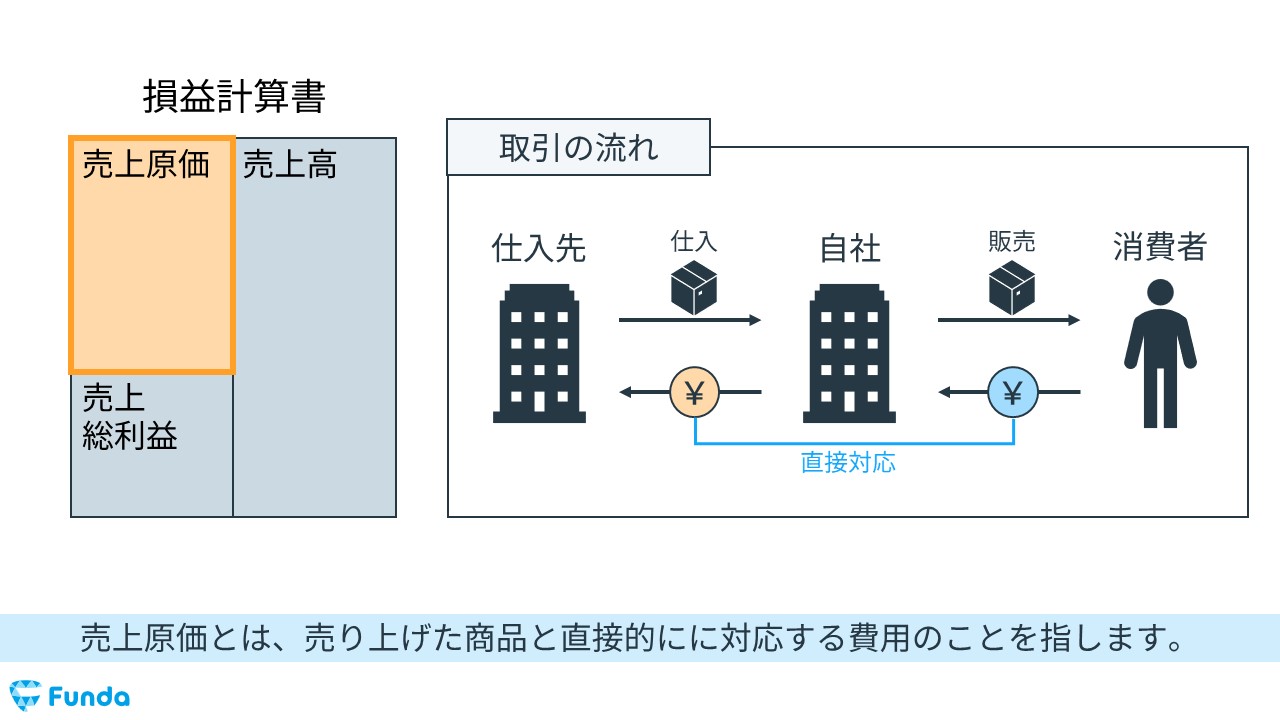
実務で多くの人が混同しやすいのが、「売上原価」「製造原価」「販売費及び一般管理費(販管費)」の区分です。これらは損益計算書上での計上位置と意味合いが明確に異なります。
売上原価 製造原価 違いを一言で表せば、「販売されたものにかかった費用か、製造されたものにかかった費用か」です。工場で1,000万円かけて製品を作り(製造原価)、そのうち半分しか売れなかった場合、当期の売上原価は500万円になります。
一方、売上原価 販管費 違いは「売上に直接紐づくか、間接的な販売活動・企業維持のための費用か」です。営業担当者の給与やWeb広告費は販売促進に不可欠ですが、個別の商品仕入れや製造に直接投じられたわけではないため、販管費に分類されます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
