
分離課税とは?総合課税との違いや株式・不動産の得する税率を徹底解説
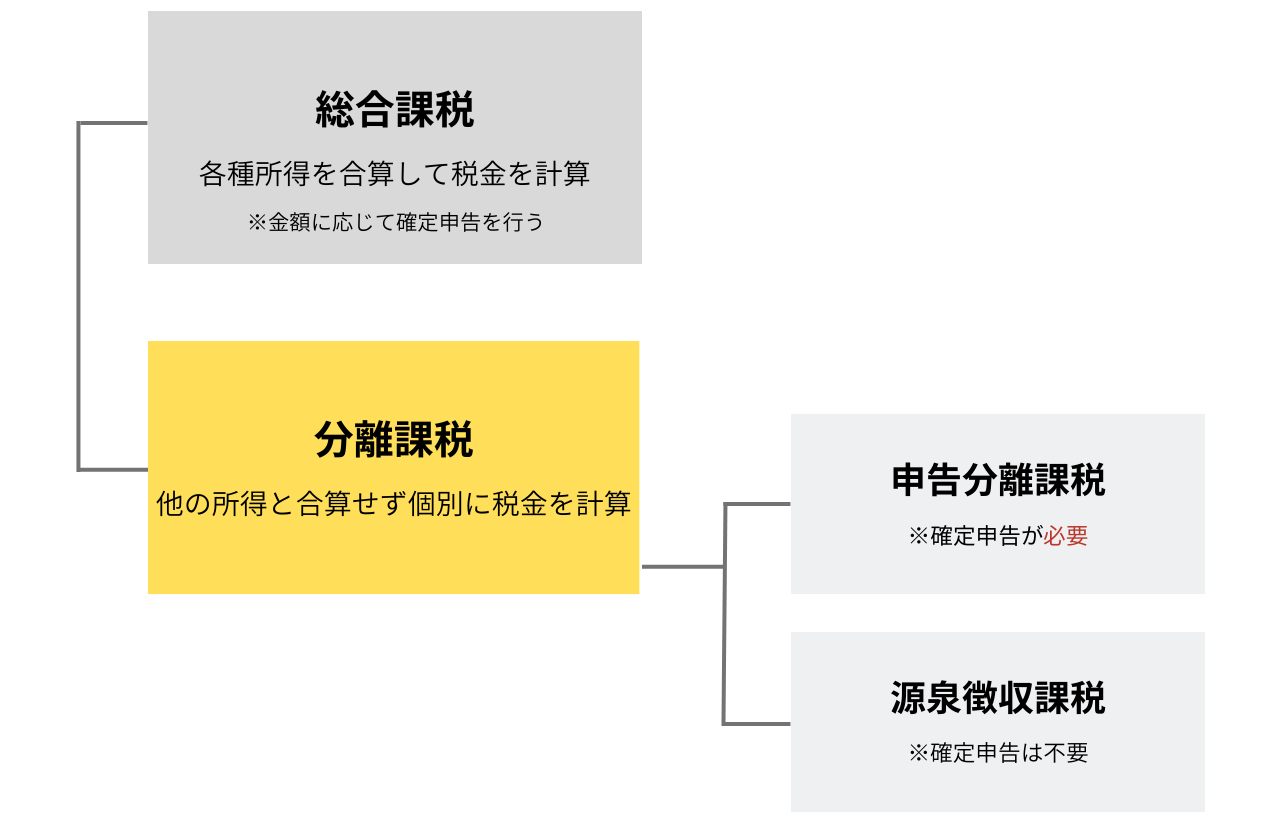
株式の配当金を受け取った際、多くの投資家が「総合課税」と「申告分離課税」のどちらを選ぶべきかで頭を悩ませます。判断基準となるのは「課税所得金額」と「社会保険料への影響」です。
総合課税を選ぶべきケース:
課税所得(他の所得を含む合計)が695万円以下(所得税率20%以下)の場合、総合課税を選択して「配当控除」を適用したほうが、税率の面で有利になるケースが多くなります。
申告分離課税を選ぶべきケース:
他の証券口座で株式の売却損が出ている場合は、申告分離課税を選んで配当金と売却損を損益通算するのが鉄則です。
ただし、税制改正によって「所得税と住民税の課税方式の一致」が完全に義務化されています。所得税で総合課税や申告分離課税を選択して確定申告を行うと、その配当所得がそのまま住民税の算定や国民健康保険料、介護保険料、後期高齢者医療制度の自己負担割合の判定基準に加算されます。税金が数万円安くなっても社会保険料がそれ以上に跳ね上がるリスクがあるため、年金受給者や自営業者は「特定口座(源泉徴収あり)のまま申告不要を選択する」のが最も手取りを残せるケースも少なくありません。



