
個人事業主の貸借対照表|左右合わない理由と青色65万円控除の書き方
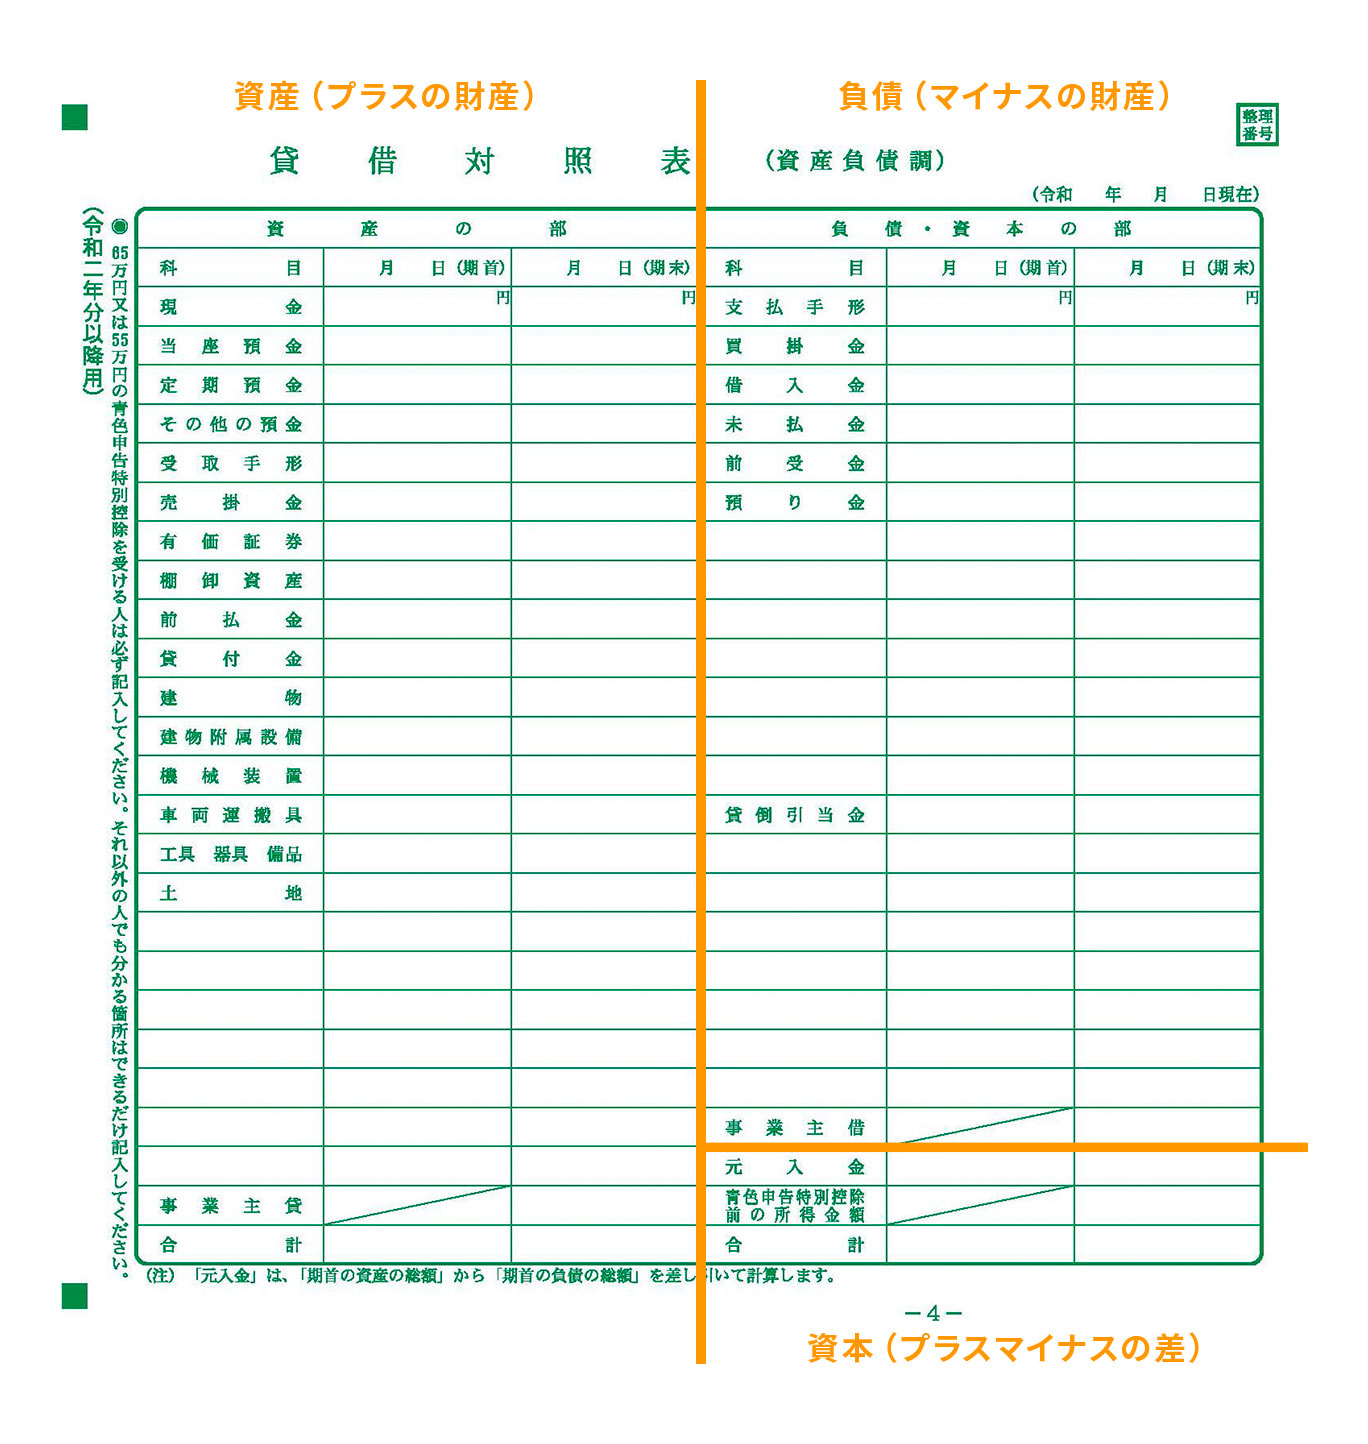
貸借対照表の鉄則は、表の左側である「資産の部」の合計と、右側である「負債・資本(元入金)の部」の合計が完全に一致することです。この等式が崩れている状態を簿記の世界では「貸借不一致」と呼びます。会計ソフトを利用している場合、通常は自動的に左右が合致するプログラムが組まれていますが、不適切な仕訳や前提設定の誤りがあると、ソフトが強制的に「不明金」や「残高不一致」の警告を吐き出す事態に陥ります。貸借対照表の残高が合わない決定的な理由は、以下の4点に集約されます。
第1の病因:事業主貸と事業主借の処理ルールの混同
個人事業主の経理を最も難解にしているのが、事業者個人と事業主という二面性をつなぐ「事業主勘定」です。法人であれば役員報酬や短期貸付金として処理される金銭の移動が、個人事業では「事業主貸」と「事業主借」という独特の科目で処理されます。
- 事業主貸(資産グループ):事業資金から生活費を引き出した、事業用のクレジットカードで私的な日用品を購入したなど、「事業から個人へお金を貸した(渡した)」状態。
- 事業主借(負債グループ):個人のポケットマネーから事業の消耗品費を支払った、プライベートの銀行口座から事業用口座へ運転資金を補填したなど、「事業が個人からお金を借りた」状態。
この2つのベクトルを取り違えて逆仕訳を切ると、資産と負債のバランスが劇的に狂い、決算書の整合性は一瞬で崩壊します。
第2の病因:元入金の計算方法と経緯の不整合
法人の「資本金」は増資や減資を行わない限り変動しませんが、個人事業主の「元入金(もといれきん)」は、毎年金額が書き換わる流動的な数式によって成り立っています。国税庁の規定に基づく元入金の計算式は次の通りです。
【翌期首の元入金 = 当期首の元入金 + 当期所得金額(控除前) + 当期事業主借 - 当期事業主貸】
1年間の事業活動の結果として生じた利益と、事業主間の資金移動をすべて吸収し、翌年のスタート残高として再定義する仕組みです。この経緯を理解せず、期中の仕訳で直接「元入金」を増減させる誤った記帳を行ったり、ソフトの年度繰越処理を手動で不整合に上書きしたりすると、期首残高と期末残高の一致検証が破綻し、左右の金額が永久に合わなくなります。
第3の病因:期首残高と期末残高の一致検証の欠落
今年の1月1日時点(期首)の現預金や売掛金の残高は、前年の12月31日時点(期末)の残高と1円の狂いもなく完全一致していなければなりません。前年の申告後に過去の仕訳を不用意に修正した結果、前年末の確定数値と本年初頭の開始残高が乖離しているケースが現場では多発しています。
第4の病因:現金残高のマイナス計上
物理的に財布の中の現金がマイナスになることはあり得ません。しかし、レシートを整理せずに事業用資金から私費を払った仕訳を乱発すると、帳簿上の現金残高がマイナス数万円という異常事態を引き起こします。これは資産の部に負の数字が入り込むことを意味し、貸借対照表全体の整合性を根本から揺るがす致命的なエラーとなります。


