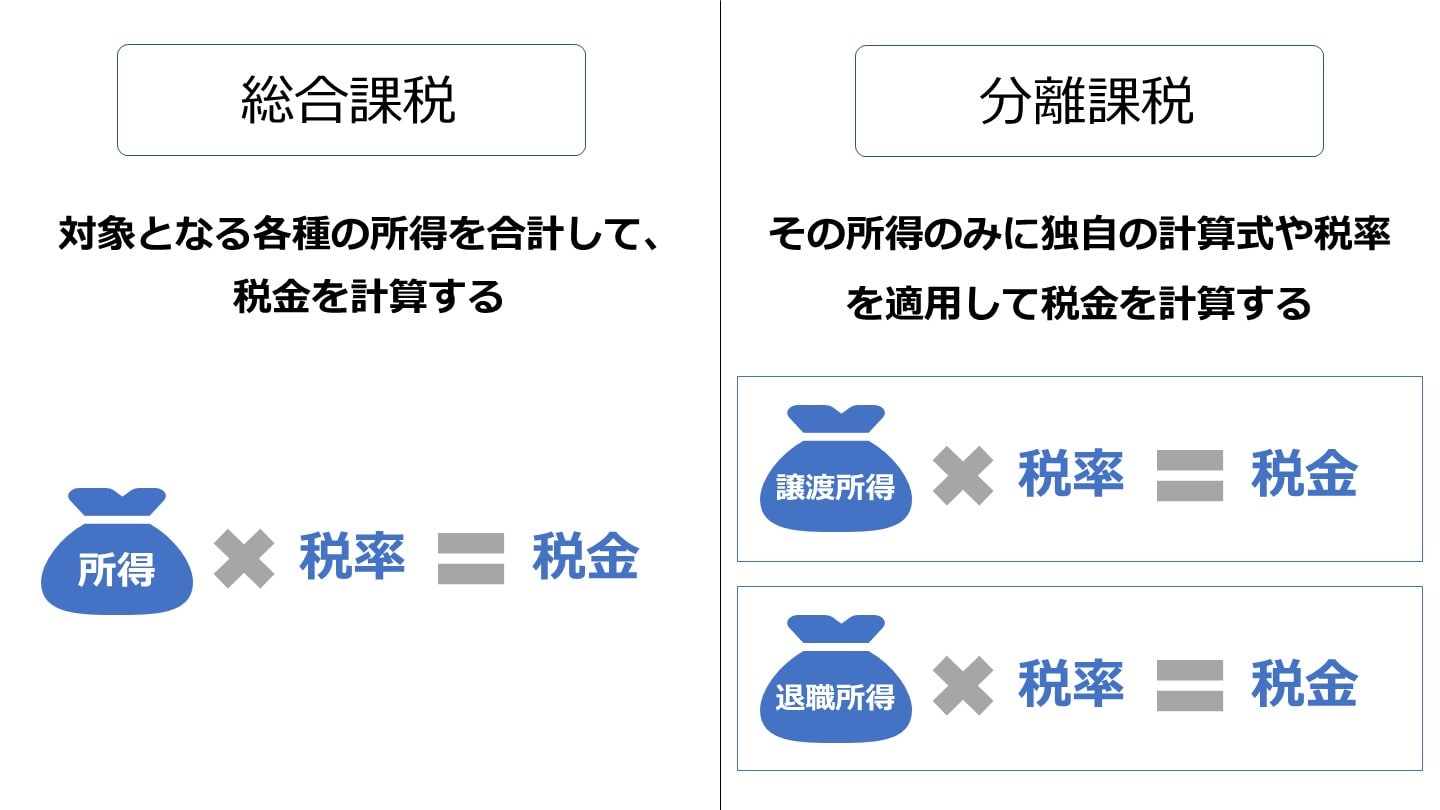
総合課税と分離課税の違いで税金はどう変わる?確定申告で大損しない選び方
確定申告で損を出さないためには、感情論や単一の所得データに惑わされず、自身が置かれた雇用形態と所得水準に基づいた冷徹な意思決定が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 総合課税を選ぶべき人(配当所得等の場合)
- 会社員などの被用者保険(会社の健康保険組合・協会けんぽ)に加入しており、課税所得金額が695万円以下(特に330万円以下)の人。健康保険料が給与額のみで算定されるため、配当申告による保険料増のリスクがない。
- 副業や事業において、他の所得と赤字を通算したい明確な控除項目がある人。
▼ 申告分離課税を選ぶべき人
- 複数の特定口座間で利益と損失が発生しており、損益通算によって源泉徴収税額の還付を受けたい人。
- 本年の損失を確定申告し、翌年以降3年間の利益から損失控除を行いたい人。
- 課税所得が900万円を超えており、累進税率の適用を避けて一律20.315%で課税を完結させたい高所得者層。
▼ 申告不要(源泉徴収のまま放置)にすべき人
- 国民健康保険に加入している自営業者・フリーランス・無職世帯で、配当や譲渡益を申告すると保険料上限額に影響する人。
- 親や配偶者の税法上の扶養家族、あるいは社会保険上の扶養親族から外れるリスクがある人。
- 75歳以上で、後期高齢者医療制度の窓口負担割合を1割に維持したい高齢者世帯。