
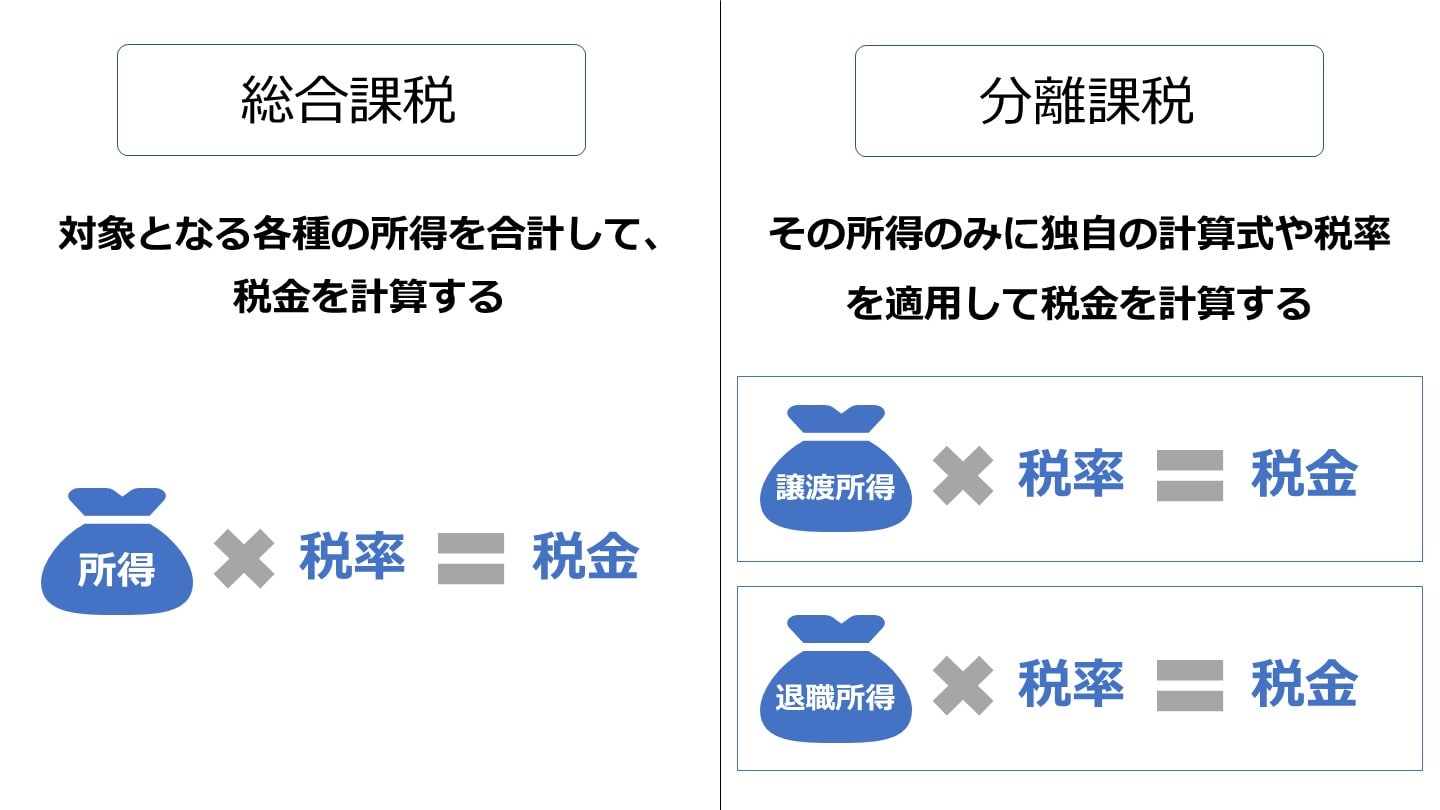
【確定申告】総合課税と分離課税の違いは?知らないと大損する選び方を徹底解説
株式以外の資産形成や副収入に関しても、総合課税と分離課税の線引きは厳格に定められています。
まず不動産(土地やマイホームなど)を売却した際の譲渡所得は、他の所得と切り離して計算する申告分離課税となります。ここで決定打となるのが「所有期間」です。売却した年の1月1日時点で所有期間が5年を超える場合は「長期譲渡所得」となり税率は合計20.315%、5年以下の場合は「短期譲渡所得」となり合計39.63%もの高税率が課されます。不動産売却を検討する際は、年をまたぐタイミングで税率が約2倍変わる点に細心の注意を払わなければなりません。
また、近年急増している会社員の副業収入(原稿料、アフィリエイト、コンサルティング、ウーバーイーツなど)は、原則として雑所得(総合課税)に分類されます。本業の給与所得と合算されるため、本業で高い年収を得ている会社員ほど副業収入に対して高い累進税率(所得税最大45%+住民税10%)がダイレクトにかかってきます。暗号資産(仮想通貨)の取引益も原則として雑所得(総合課税)扱いとなり、株式のような一律20.315%の分離課税や損失の繰越控除は適用できない点に留意してください。


