
【確定申告】総合課税と分離課税の違いは?知らないと大損する選び方を徹底解説
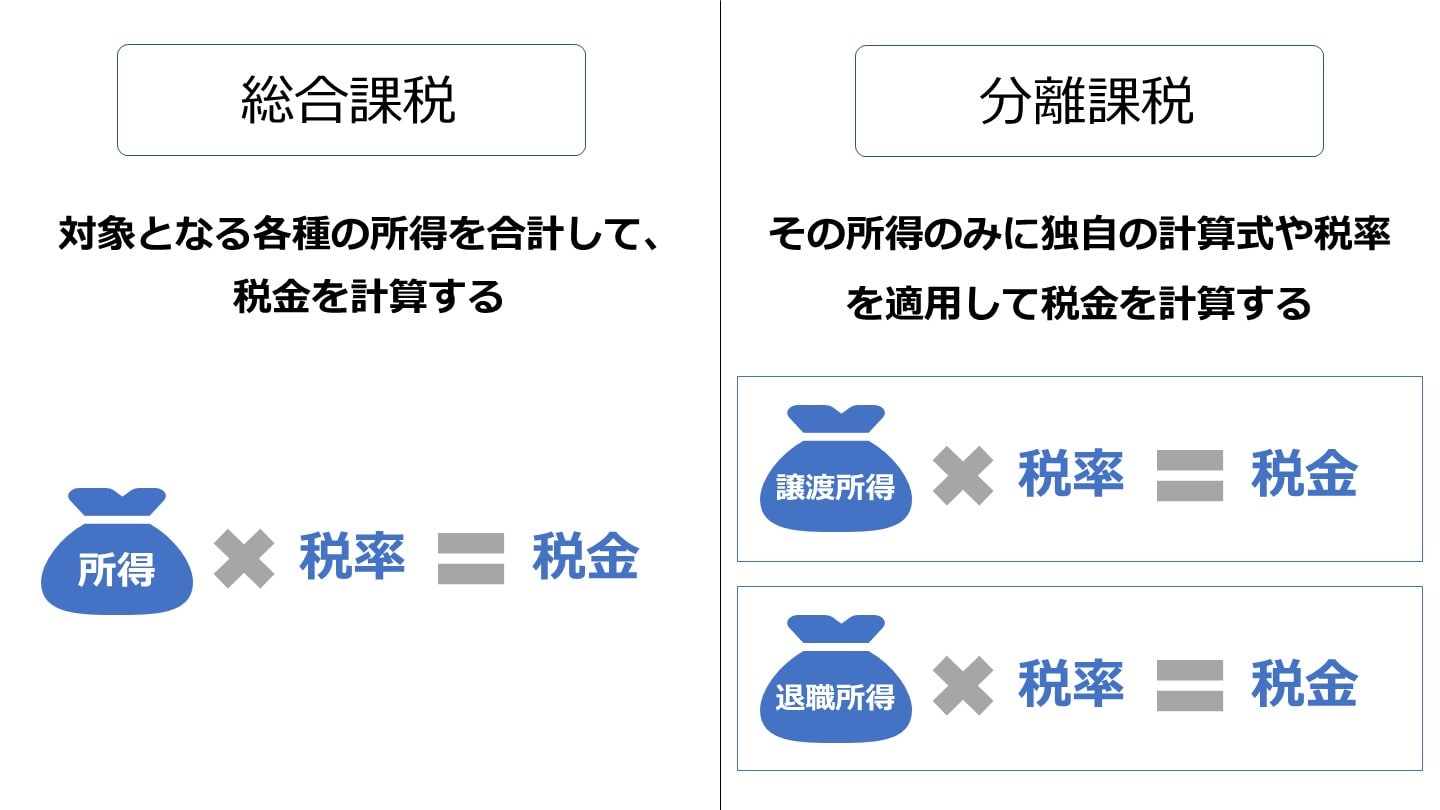
確定申告で最も頭を悩ませる論点が「上場株式の配当金はどちらで申告すべきか」という点です。配当所得には、①総合課税、②申告分離課税、③申告不要(特定口座で源泉徴収完結)の3つの選択肢が用意されています。
配当所得を総合課税で申告する最大のメリットは、税額控除である「配当控除」を使える点にあります。国内株式の配当であれば、所得税で配当額の10%(課税所得1,000万円超の部分は5%)、住民税で2.8%(同1.4%)の控除が受けられます。これにより、他の所得と合算した課税総所得金額が695万円以下(実質的な分岐点は900万円以下)であれば、配当控除を差し引いた実効税率が分離課税の20.315%を下回り、源泉徴収された税金の還付を受けられる構造になっています。
一方で、株式譲渡所得(売却益)については、総合課税を選ぶことはできず「申告分離課税」か「申告不要」の2択となります。もし年間トータルで株式投資に損失が出ている場合、申告分離課税を選択して確定申告を行えば、配当金と売買損失を相殺する損益通算が可能です。さらに相殺しきれなかった損失は、翌年以降最長3年間にわたって繰越控除ができ、将来の利益から税金を差し引くことができます。


