【確定申告】総合課税と分離課税の違いは?知らないと大損する選び方を徹底解説について押さえておきたい 理由を分かりやすい構成で解説いたします。
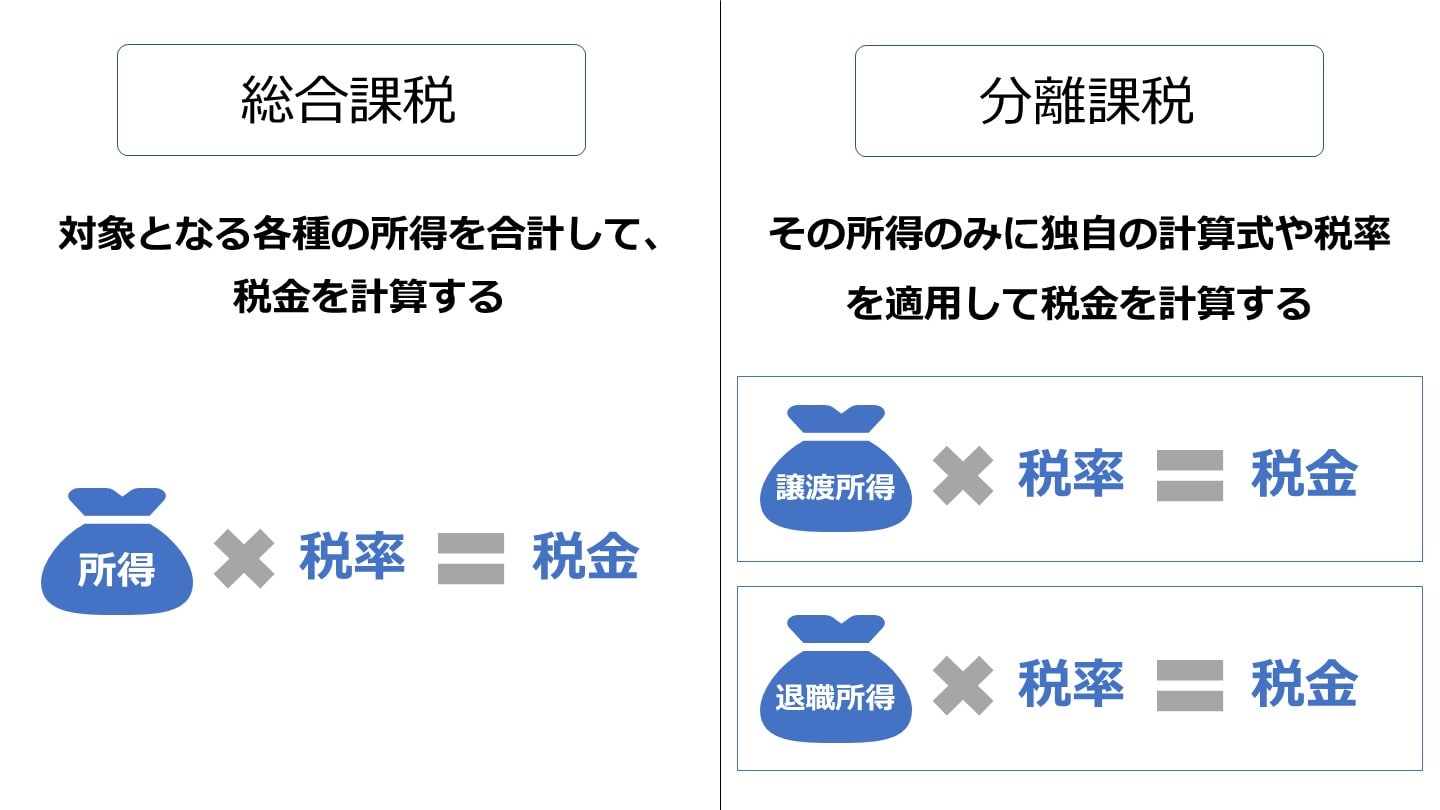
確定申告で迷いやすい主要所得の課税方式、適用税率、メリット・デメリットを整理した比較表が以下となります。
区分主な対象所得適用税率(所得税+住民税+復興税)主なメリット・注意点総合課税給与所得、事業所得、不動産所得、副業雑所得、配当所得(選択時)15.105% 〜 55.945%
(課税所得に応じた累進税率)課税所得が低い層は税率を抑えられる。配当控除が使える一方、高所得者は税率が跳ね上がる。申告分離課税
(上場株式等)上場株式等の譲渡所得、配当所得(選択時)、投資信託の解約益一律 20.315%
(所得税15%+住民税5%+復興特別所得税0.315%)高所得者でも税率が上がらない。売買損失との「損益通算」「3年間の繰越控除」が可能。申告分離課税
(不動産譲渡)土地・建物の売却益
・長期譲渡(保有5年超)
・短期譲渡(保有5年以下)長期:20.315%
短期:39.63%(所得税30%+住民税9%+復興税0.63%)保有期間5年を境に税率が約2倍異なる。給与所得と合算されず他の損失との通算には制限あり。申告不要制度
(源泉徴収あり特定口座)上場株式等の配当・譲渡益20.315%(天引き済み)確定申告不要。合計所得金額に算入されないため、社会保険料や扶養判定に影響を与えない。

山田 真由
自動車・モビリティライター
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。