退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実について重要なポイントを解説いたします。詳細な分析をチェックしてください。
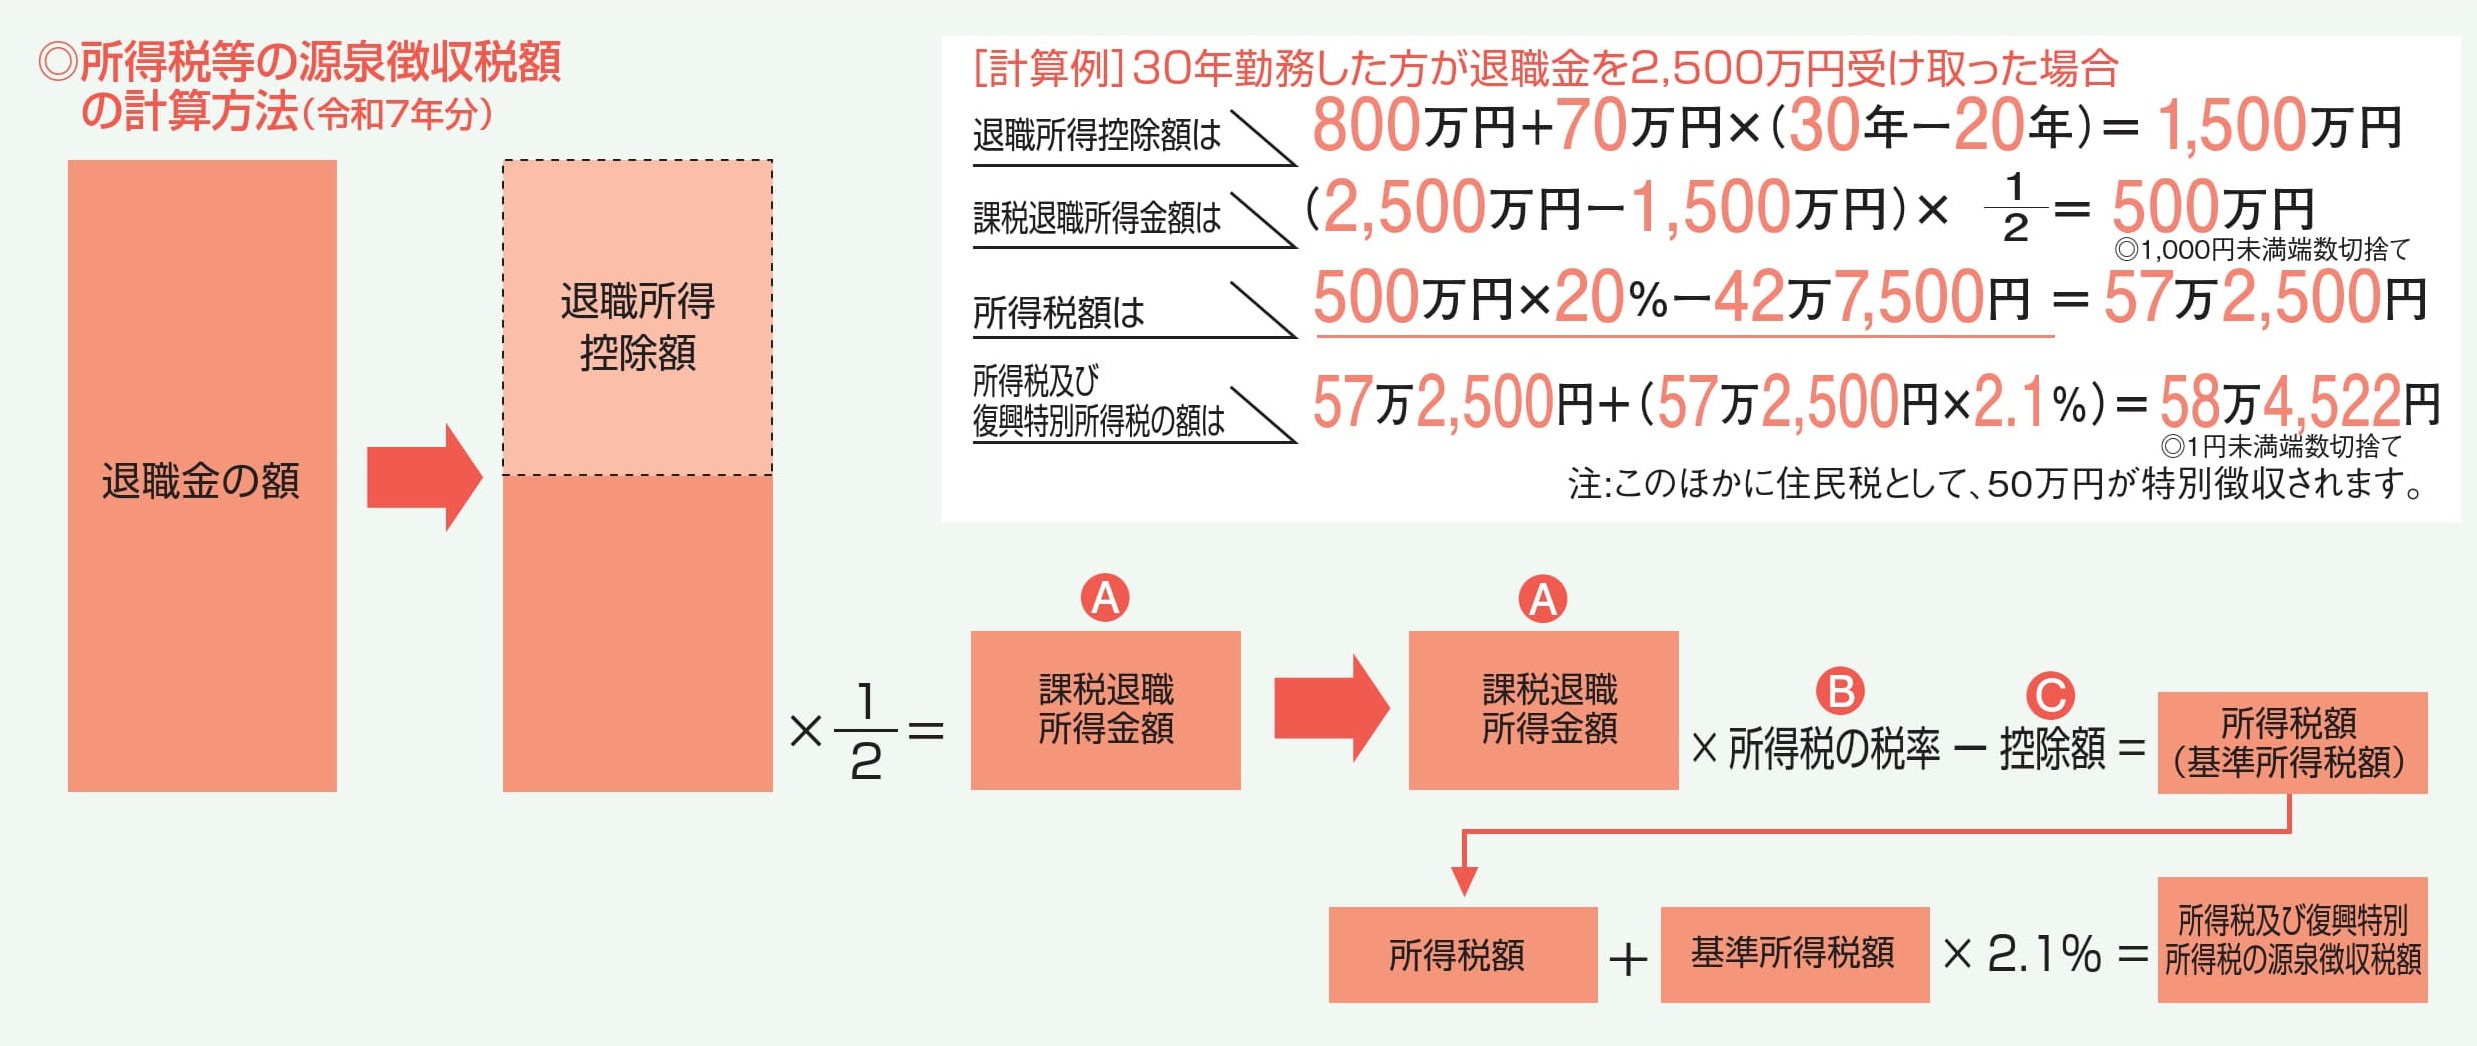
退職金の税額を正確に算出するには、課税退職所得金額を求めた上で、所得税と住民税をそれぞれ個別に計算します。
所得税の計算には「退職金の所得税速算表」を用い、求めた所得税額に復興特別所得税(基準所得税額の2.1%)を加算します。また「退職金の住民税計算」は地域を問わず全国一律で10%(道県民税4%+市区町村民税6%)の分離課税となっています。
【国税庁準拠:所得税速算表】
- 195万円以下:税率5%(控除額0円)
- 195万円超 330万円以下:税率10%(控除額97,500円)
- 330万円超 695万円以下:税率20%(控除額427,500円)
- 695万円超 900万円以下:税率23%(控除額636,000円)
- 900万円超 1,800万円以下:税率33%(控除額1,536,000円)
勤続条件や受取額による実際の手取りの差を、以下の比較データ表にまとめました。
試算モデルケース控除額・課税対象額天引き税額(所得・住民)実質手取り額・評価勤続10年・退職金400万円
(一般退職・自己都合)退職所得控除:400万円
課税退職所得:0円所得税:0円
住民税:0円
合計:0円手取り:4,000,000円
(全額無税。手取り率100%)勤続20年・退職金1,200万円
(一般退職・定年等)退職所得控除:800万円
課税退職所得:200万円所得税:104,652円
住民税:200,000円
合計:304,652円手取り:11,695,348円
(手取り率約97.5%。控除の恩恵大)勤続30年・退職金2,500万円
(会社都合・早期優遇)退職所得控除:1,500万円
課税退職所得:500万円所得税:584,522円
住民税:500,000円
合計:1,084,522円手取り:23,915,478円
(手取り率約95.7%。約108万円の税負担)勤続38年・退職金2,000万円
(大企業定年退職)退職所得控除:2,060万円
課税退職所得:0円所得税:0円
住民税:0円
合計:0円手取り:20,000,000円
(長大勤続により無税枠内に収まる)勤続4年・退職金600万円
(短期退職手当等該当)退職所得控除:160万円
控除後残額:440万円
課税退職所得:290万円所得税:196,542円
住民税:290,000円
合計:486,542円手取り:5,513,458円
(300万円超部分の半減除外が影響)
このように、同じ2,000万円前後の退職金であっても、勤続年数によって税額は「ゼロ」から「100万円超」まで大きく変動します。自身の勤続月数から控除枠の境界線を事前に割り出しておくことが不可欠です。

前田 葵
サステナビリティ研究家
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。