
医療費控除の明細書で損しない書き方|領収書不要の裏と税務署の視線
医療費控除の恩恵を最大化するうえで、最も見落とされやすいのが「通院のための交通費」と「世帯の合算ルール」です。
ネット上には「通院にかかった交通費ならガソリン代や駐車場代も認められる」という誤った言説が流布していますが、これは明確な誤りです。税務上、控除対象として認められるのは、電車や路線バスといった公共交通機関の運賃に原則限られます。自家用車で通院した場合のガソリン代や駐車料金、高速道路代は一切認められません。
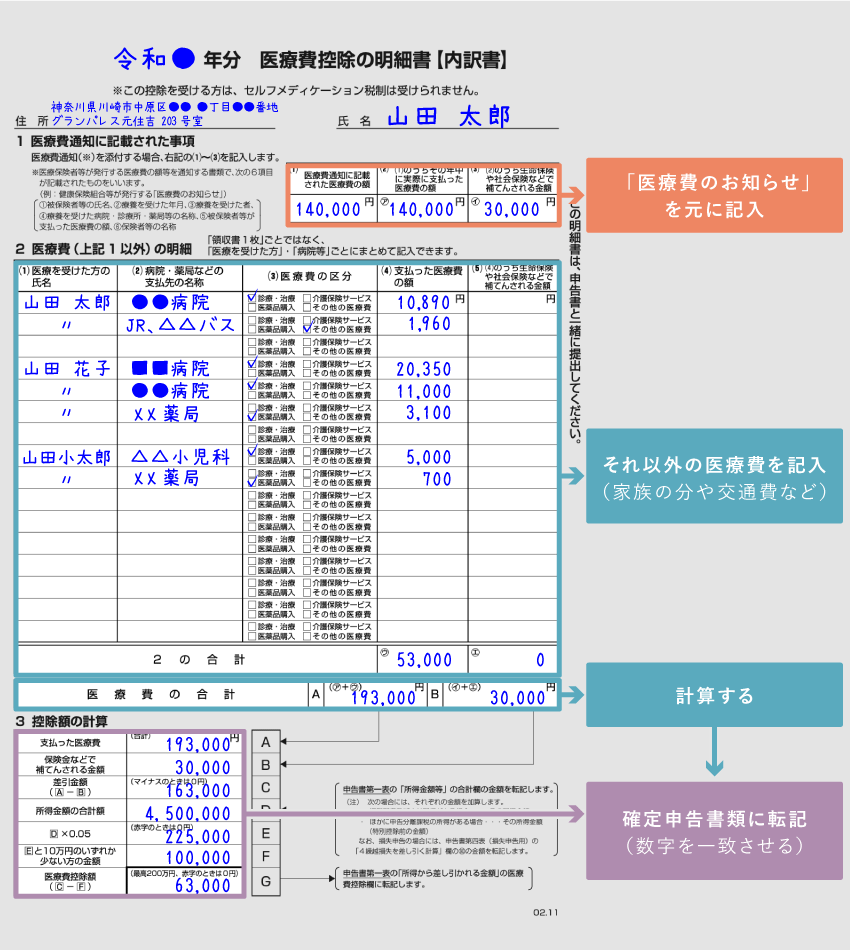
ただし、急患や足腰の骨折などで公共交通機関の利用が著しく困難な状況において利用したタクシー代は例外的に対象となります。領収書が出ない電車・バスの運賃については、ノートやメモ帳に通院日、利用した医療機関名、利用路線区間、片道・往復の運賃を記録した「交通費明細」を作成しておくことで、医療費控除交通費の計算方法として正式に通用します。
また、医療費控除生計を一にする親族のルールも強力な節税武器となります。同居している家族はもちろん、一人暮らしの大学生の子供へ仕送りしている場合や、別居している高齢の両親へ定期的な生活費を送金している場合も「生計を一にしている」とみなされます。別居親族が支払った医療費の領収書を1枚の明細書に束ねて申告することが法律上可能です。
ここで鍵を握るのが、確定申告医療費控除還付金目安の仕組みです。所得税は累進課税が採用されているため、世帯内で最も所得金額が高く、高い税率区分(所得税率20%〜33%など)に位置する人が家族全員分の医療費をまとめて控除申告するべきです。低所得の家族が申告するよりも、手元に戻ってくる還付金の振込額が劇的に増加します。


