インボイスと消費税の激変!2割特例の落とし穴と2026年最新対策
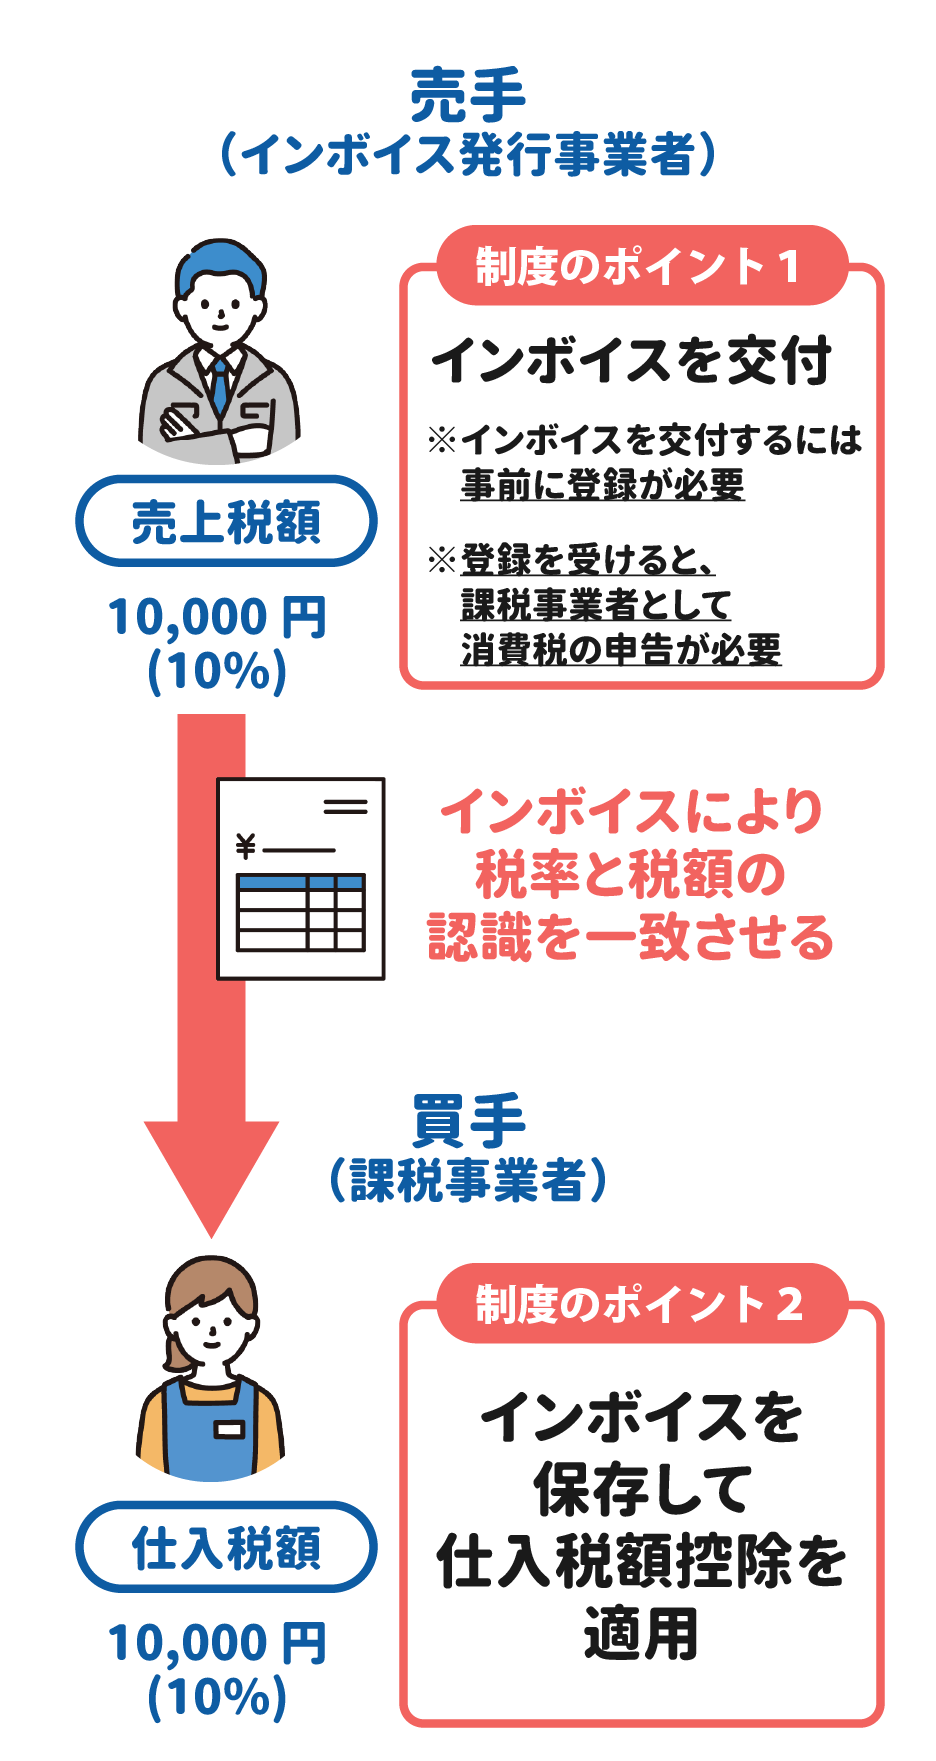
インボイス制度の本質は、事業者が納めるべき消費税の計算において「適格請求書(インボイス)」がない支払いは、原則として仕入税額控除の対象外になるという点に集約されます。制度導入前は、年間売上高が1,000万円以下の免税事業者からの仕入れであっても、発注側は支払った消費税分を自社の納税額から全額差し引くことができました。しかし、適格請求書等保存方式への移行によって、登録番号を持たない免税事業者へ支払った代金は、発注側にとって「自腹で消費税を肩代わりして国へ納めるコスト」へと変貌を遂げたのです。
この仕組みにより、請求書の様式は劇的に変化しました。従来の請求書記載事項に加え、国税庁から割り振られた「登録番号(T+13桁の数字)」、税率ごとに区分して合計した対価の額および適用税率、さらに税率ごとに区分した消費税額等の明記が義務付けられています。国税庁の「適格請求書発行事業者公表サイト」を用いれば、取引先の屋号や企業名、登録状況が瞬時に可視化されるため、虚偽の記載や未登録での税額上乗せ請求は通用しません。
現場で深刻な混乱を招いているのが、「消費税の納付義務の発生」に伴う資金繰りの急変です。これまで免税事業者として売上代金に含まれる消費税相当額を手元に残せていたフリーランスや小規模法人が、課税事業者への登録申請を行った途端、期末にまとまった納税資金を用意しなければならなくなりました。「売上規模は変わらないのに、通帳から数十万円が一気に引き落とされ、黒字倒産の危機に瀕した」と語るWebクリエイターの告白は、決して特殊な事例ではありません。インボイスと消費税は、単なる事務手続きの変更ではなく、スモールビジネスの損益分岐点を根底から覆す構造改革なのです。