
法定福利費とは?会社負担の6つの内訳と計算方法・法定外との違いを徹底解説
経営者や人事労務担当者が頭を抱えるポイントが、法定福利費の会社負担割合の大きさです。「従業員の給与額面×15%前後」が会社負担の目安と言われる背景には、各保険制度で緻密に決められた負担割合があります。
実際にどれほどのキャッシュが出ていくのか、東京都内の一般企業(協会けんぽ加入)に勤務する「40歳未満・月給30万円」の社員を例に試算してみます。
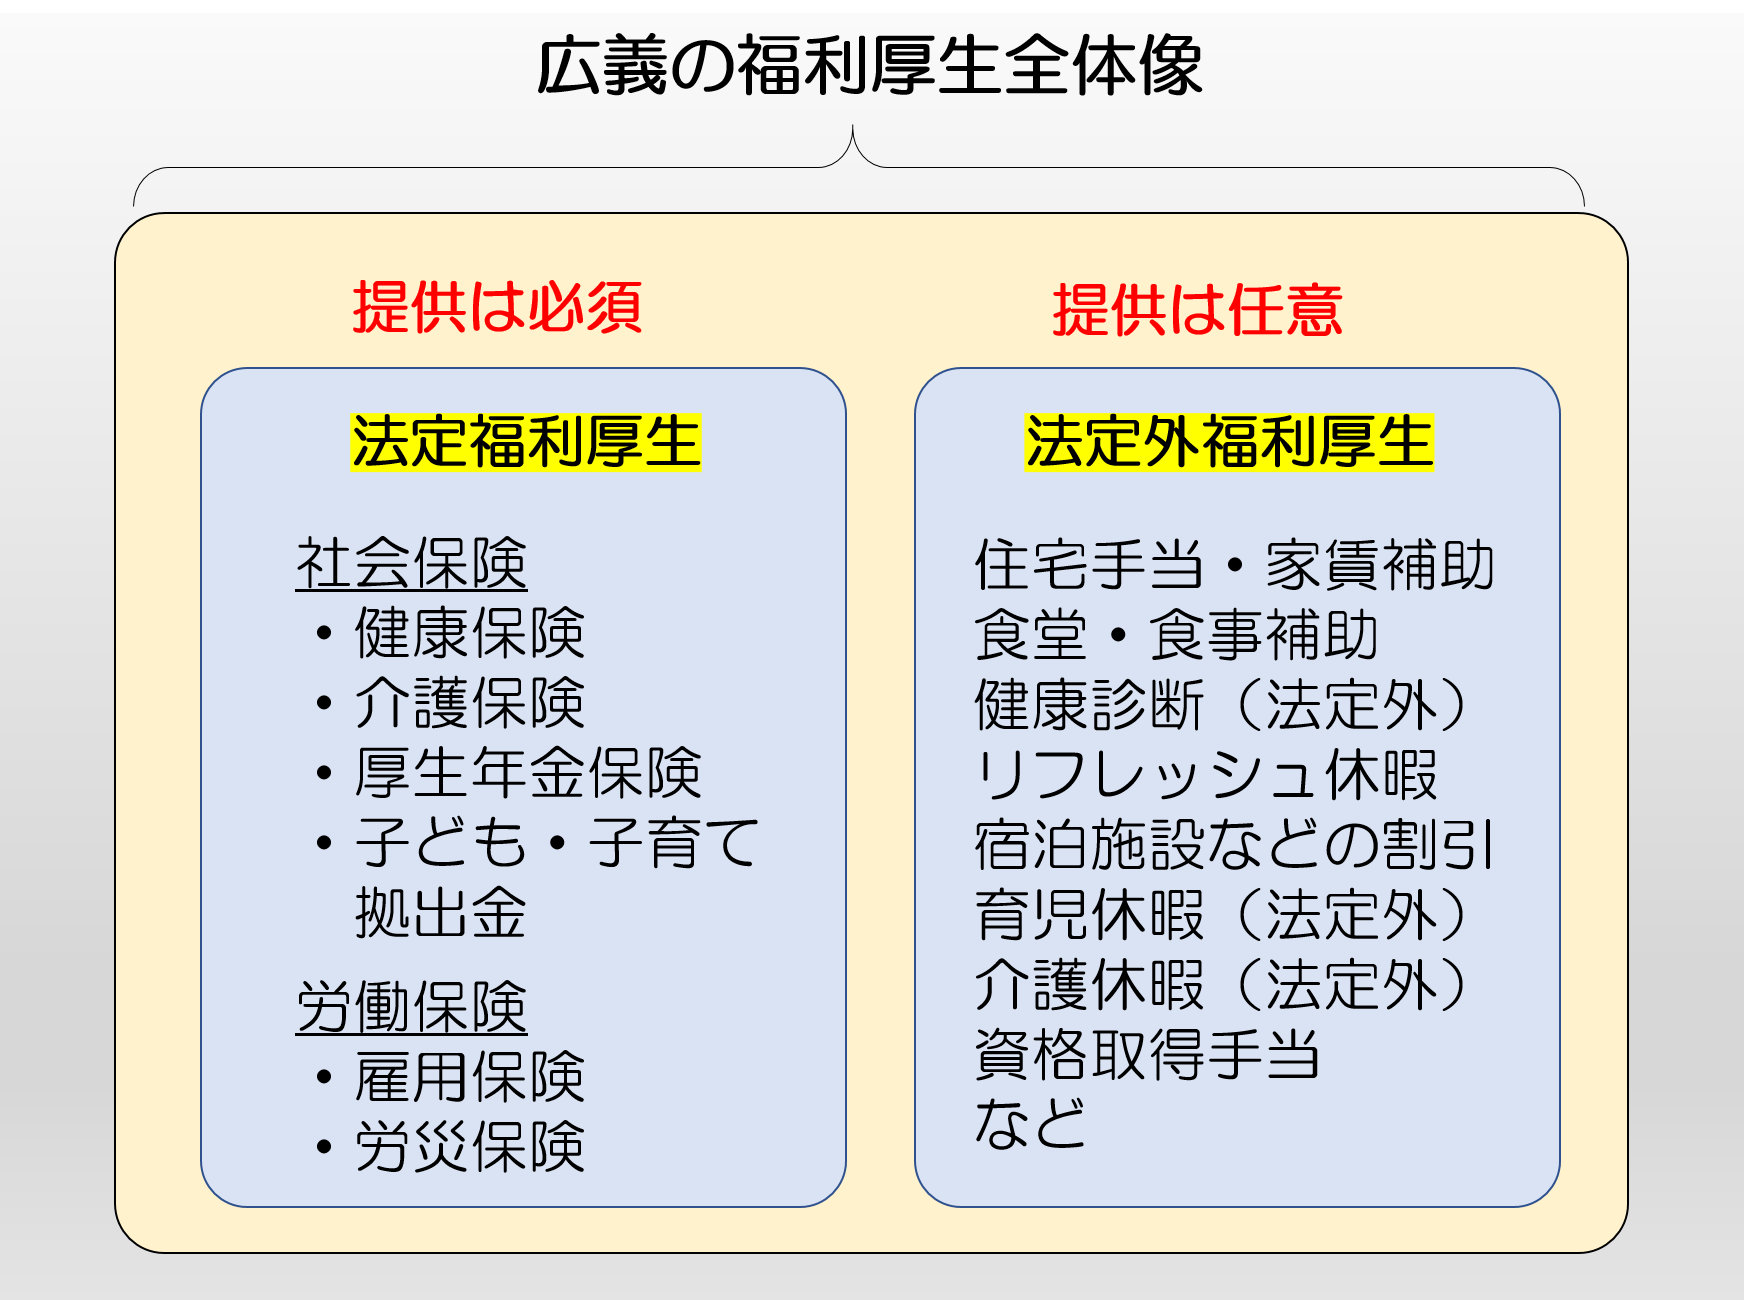
まず健康保険料は、東京都の料率(約10%)を前提とすると月額約3万円となり、会社負担額は約1万5,000円です(40歳未満のため介護保険料はなし)。次に厚生年金保険料は18.3%ですので月額5万4,900円、会社負担分は2万7,450円となります。これに付随する子ども・子育て拠出金(拠出金率0.36%想定)は全額会社負担となるため、月額1,080円が上乗せされます。
労働保険側を見ると、一般事業における雇用保険料率は事業主負担分が9.5/1000(0.95%)前後で推移しており、この社員のケースでは会社負担額が約2,850円です。労災保険料率(一般事務職など最も低い料率3/1000と仮定)は全額会社負担で月額900円となります。
これらを合算すると、月給30万円の社員1人を雇用するにあたり、会社が別途負担する法定福利費の合計は毎月約4万7,280円に達します。つまり、額面給与のおよそ15.7%に相当する法定福利費を、会社は給与とは別枠のコストとして毎月用意しなければならない計算です。


