
個人事業主の貸借対照表は必要?青色申告で大損しない書き方と罠
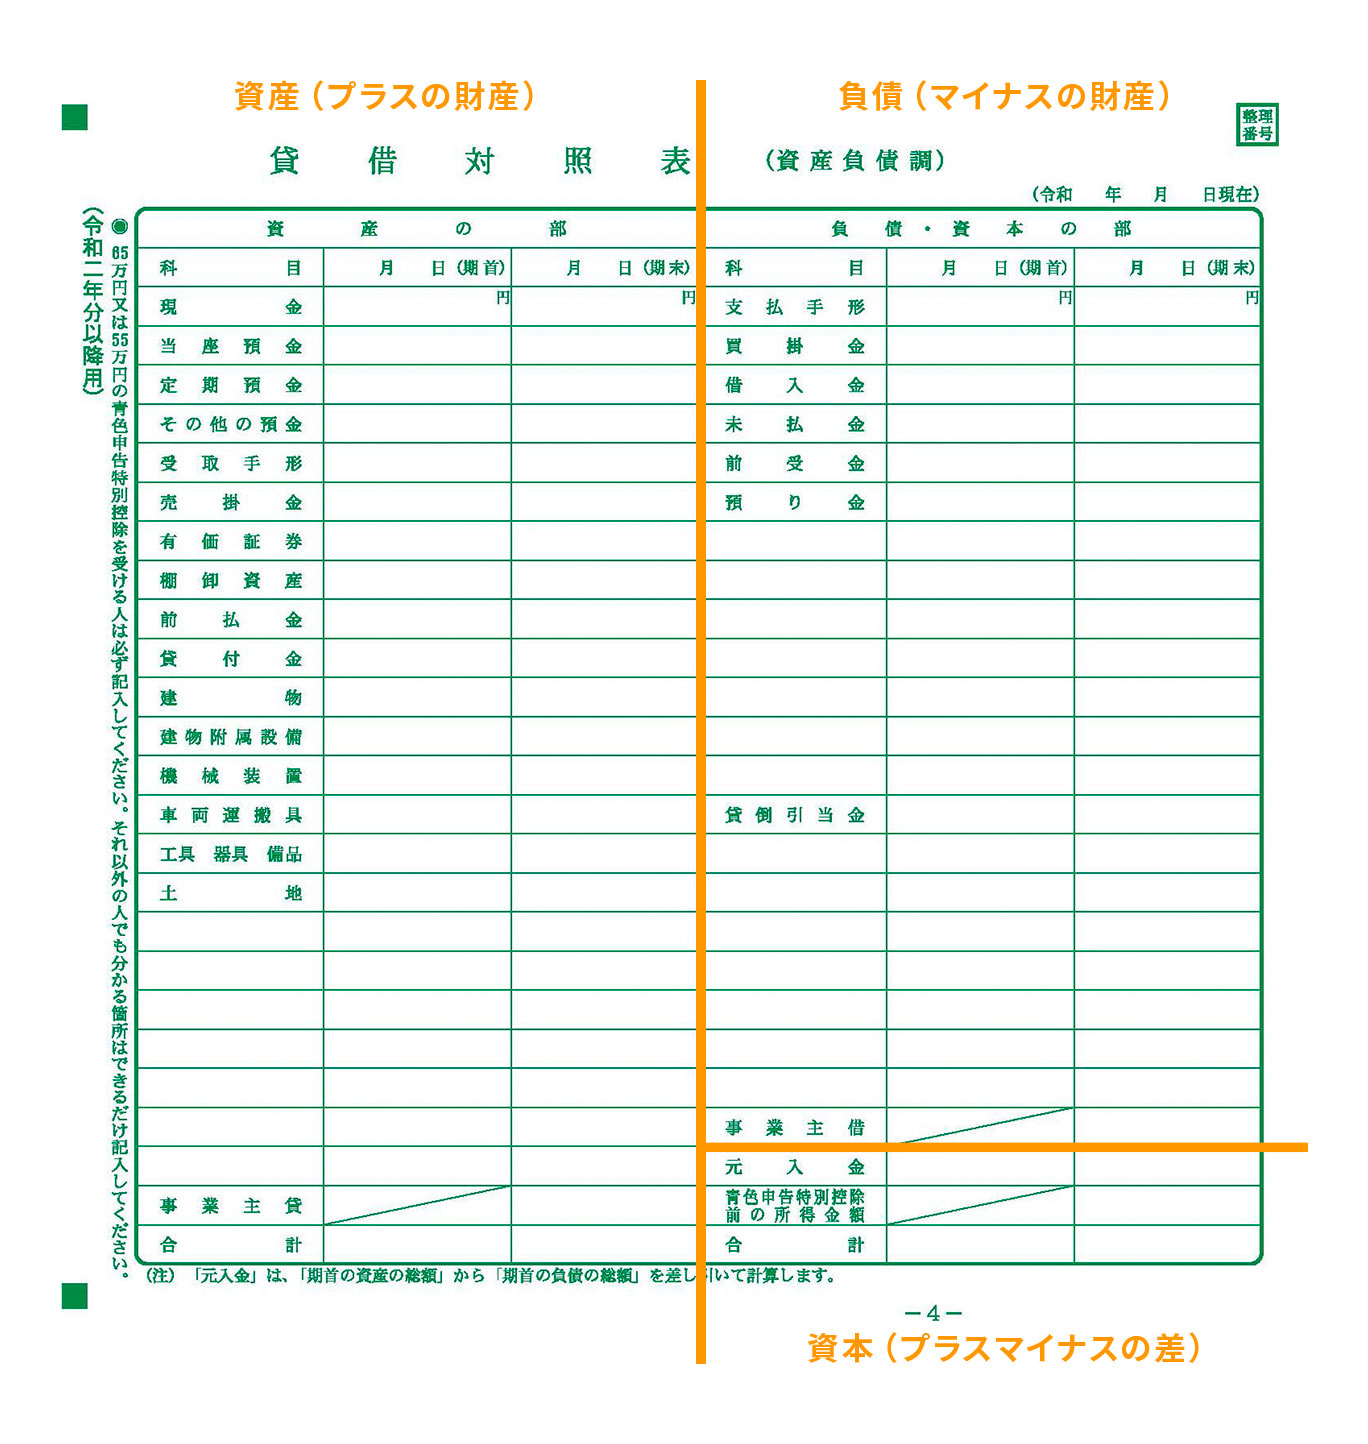
法人の会計と異なり、個人事業主の簿記には「プライベートと事業の財布が混ざる」という特有の性質があります。この境界線を整理するために使われる勘定科目が「事業主貸」「事業主借」、そして「元入金」です。
事業主貸と事業主借の違いは、資金の移動方向で見極めると明快です。「事業主貸」は事業用の口座や売上から生活費を引き出した場合など、事業からプライベートへお金を“貸した”状態を指します。反対に「事業主借」は、個人のポケットマネーから事業の備品を買ったり、事業用資金を補填したりと、プライベートから事業へお金を“借りた”状態を表します。
そして年度末に事業主を最も悩ませるのが元入金の計算方法です。元入金とは法人の資本金に相当するものですが、毎年金額が変動する特徴があります。翌年の期首における元入金は、「前年期末の元入金 + 前年の青色申告特別控除前所得金額 + 事業主借 - 事業主貸」という計算式で自動更新されます。
ここで元入金がマイナスになる理由として最も多いのが、事業規模に対して生活費(事業主貸)を過大に引き出しているケースです。計算上マイナスになること自体は税務違反ではありませんが、金融機関からの融資審査では「債務超過」とみなされるリスクがあるため注意が必要です。


