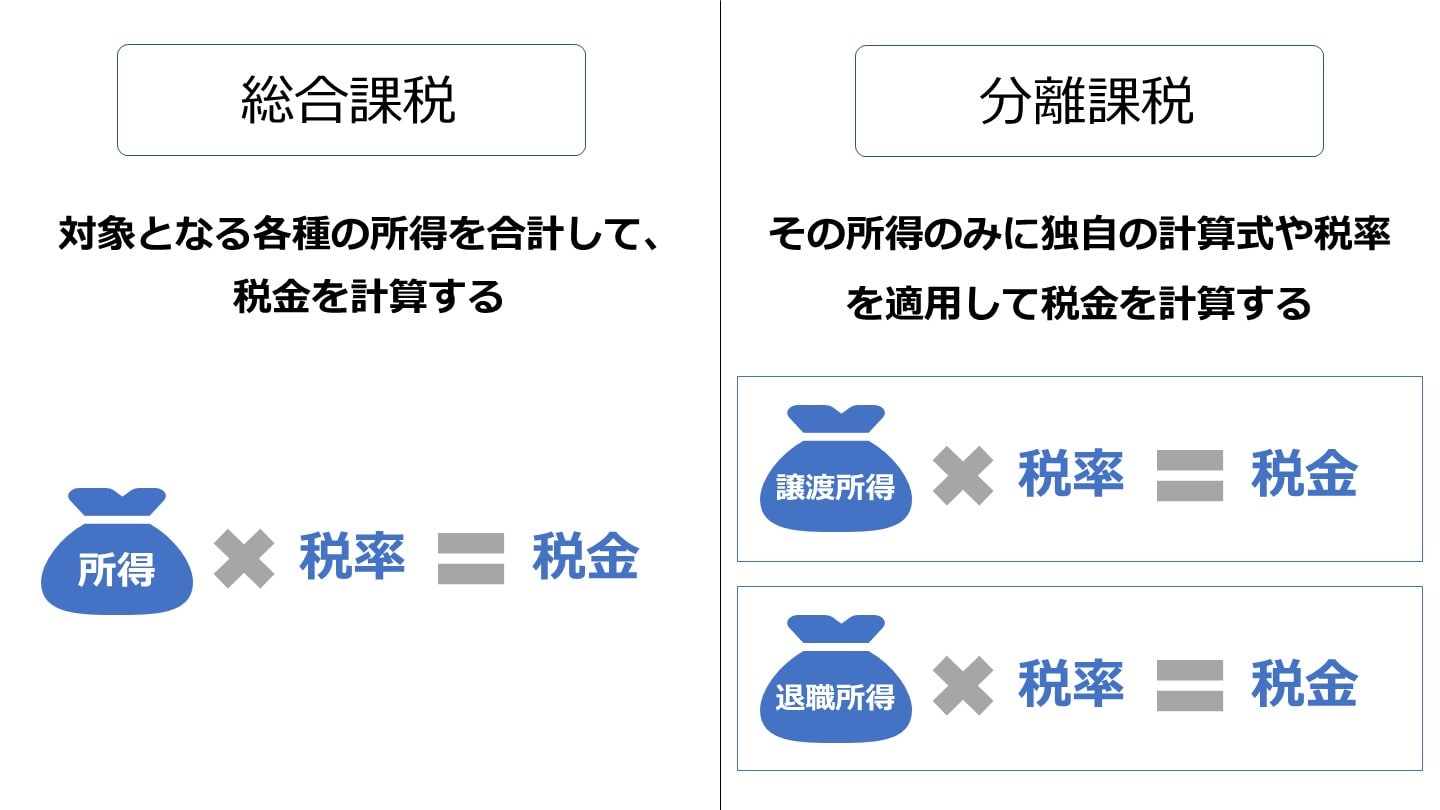
総合課税と分離課税の違いで税金はどう変わる?確定申告で大損しない選び方に関する気になる情報を徹底的にまとめました。今すぐチェックことができます。
課税方式ごとの特徴、対象となる代表的な所得、税率および実務上の注意点を一覧で整理しました。
課税方式対象となる主な所得適用税率(所得税+住民税)主なメリットデメリット・警戒点総合課税給与所得、事業所得、不動産所得、副業雑所得、配当所得(選択制)約15%〜55%(超過累進税率+住民税10%)所得が低い層は低税率を享受可能。配当控除の適用により税額軽減が可能。本業収入と合算されるため税率が跳ね上がりやすい。損益通算の制限あり。申告分離課税上場株式等の譲渡所得、配当所得(選択制)、先物・FX取引、不動産譲渡所得株式等・FX:一律20.315%
不動産:20.315%〜39.63%給与等の金額に関わらず税率一定。同一年内の損益通算や3年間の繰越控除が利用可能。確定申告により合計所得金額に算入され、国民健康保険料や扶養判定に影響を及ぼす。源泉分離課税(申告不要)預貯金の利子所得、特定口座(源泉徴収あり)内の配当・株式譲渡益一律20.315%(利子等は20.315%天引き)確定申告が不要。合計所得金額に一切カウントされないため社会保険料等への悪影響がゼロ。他口座の損失との相殺や繰越控除、配当控除の恩恵を受けることができない。

橋本 菜々子
トレンドリサーチャー
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。